Sprzedajemy polisy dla zwierząt, więc ten tekst jest napisany wbrew własnemu interesowi. Uznaliśmy, że warto: najwięcej rozczarowań bierze się nie z tego, co ubezpieczenie obejmuje, tylko z tego, czego nie obejmuje i o czym nikt nie mówi przed zakupem.
Poniżej pełna lista wyłączeń, które powtarzają się w ofertach na polskim rynku, razem z wyjaśnieniem, dlaczego one w ogóle istnieją. Bo nie są złośliwością ubezpieczyciela, tylko warunkiem, bez którego polisa nie mogłaby kosztować 70 zł miesięcznie.
Czego nie obejmuje ubezpieczenie zwierząt: pełna lista
Zakres ochrony różni się między towarzystwami, ale te wyłączenia znajdziesz praktycznie w każdym pakiecie. Sprawdź je w ogólnych warunkach ubezpieczenia, zanim porównasz ceny. Dotyczy to tak samo psa lub kota.
- Choroby zdiagnozowane albo leczone przed zawarciem umowy
- Objawy, które wystąpiły przed zawarciem umowy, nawet bez postawionej diagnozy
- Zdarzenia z okresu karencji
- Profilaktyka: szczepienia, odrobaczanie, ochrona przeciwpasożytnicza
- Badania kontrolne bez związku z leczoną chorobą
- Zabiegi planowe: sterylizacja i kastracja z wyboru opiekuna
- Wady wrodzone i choroby dziedziczne
- Schorzenia typowe dla ras predysponowanych, często wyłączone albo limitowane
- Następstwa braku wymaganych szczepień
- Rozród: ciąża, poród i odchów młodych bez rozszerzenia
- Zabiegi kosmetyczne i pielęgnacyjne
- Leczenie stomatologiczne poza wysokimi wariantami
- Szkody powstałe wskutek rażącego niedbalstwa opiekuna
Dlaczego wyłączenia w ogóle istnieją
Ubezpieczenie działa na zasadzie wspólnej puli. Wszyscy wpłacają składki, a pokrycie kosztów idzie do tych, u których zdarzyło się coś nagłego. Gdyby polisa obejmowała także wydatki pewne i planowe, składka musiałaby być równa tym wydatkom powiększonym o marżę. W przypadku profilaktyki to widać najlepiej.
Innymi słowy: ubezpieczenie od szczepień kosztowałoby tyle, co szczepienia, plus prowizja. Dlatego profilaktyka jest wyłączona nie dlatego, że ubezpieczyciel jest chciwy, tylko dlatego, że nie da się ubezpieczyć od czegoś, co na pewno nastąpi.
Na wydatki przewidywalne lepiej działają inne narzędzia: pakiet weterynaryjny, abonament albo po prostu odkładanie stałej kwoty. Polisa jest po to, żeby jedno zdarzenie nie zniszczyło budżetu domowego. Ile kosztuje ubezpieczenie w praktyce, policzyliśmy we wpisie o cenie ubezpieczenia psa.
Choroby wcześniejsze: najczęstszy powód odmowy
To wyłączenie odpowiada za większość odmów wypłaty i najczęściej zaskakuje. Nie chodzi tylko o postawioną diagnozę. Liczą się także objawy odnotowane w dokumentacji przed zawarciem umowy, nawet jeśli nikt nie nazwał ich chorobą.
- Kulawizna odnotowana rok wcześniej może wyłączyć późniejszą diagnozę ortopedyczną
- Świąd i wizyty dermatologiczne mogą wyłączyć późniejsze leczenie alergii
- Wzmożone pragnienie zapisane przy zwykłej kontroli może wyłączyć późniejszą cukrzycę
- Szmer nad sercem z badania profilaktycznego może wyłączyć kardiologię
Karencja, czyli okres, w którym polisa jeszcze nie działa
Karencja to czas po zawarciu umowy, w którym ubezpieczyciel jeszcze nie odpowiada za określone zdarzenia. Istnieje po to, żeby nie dało się kupić polisy w drodze do lecznicy z chorym już zwierzęciem.
- Standard branżowy na choroby: 14-30 dni
- Wybrane grupy schorzeń, zwłaszcza ortopedia: nawet 60 dni
- Nieszczęśliwy wypadek: zwykle ochrona działa od następnego dnia
- Choroba, której objawy pojawiły się w karencji, bywa wyłączona na stałe, a nie tylko na czas karencji
Ostatni punkt jest najważniejszy i najczęściej pomijany. Choroba, która ujawniła się w okresie karencji, w wielu ofertach zostaje wyłączona na cały czas trwania umowy, a nie tylko do końca karencji.
Udział własny i limity: wyłączenia po cichu
Formalnie to nie są wyłączenia, tylko mechanizmy ograniczające pokrycie kosztów. W praktyce działają podobnie: zmniejszają zwrot kosztów leczenia weterynaryjnego, czasem do zera. Warto je znać, bo w porównywarkach bywają drobnym drukiem, a w każdym pakiecie wyglądają inaczej.
- Udział własny kwotowy: stała kwota przy każdej szkodzie, na przykład 170 zł
- Udział własny procentowy: część rachunku, którą zawsze pokrywasz, na przykład 10 procent po przekroczeniu progu rocznego
- Suma ubezpieczenia: górna granica wypłat w roku, na rynku od 2 500 zł do 50 000 zł
- Limit na jedno zdarzenie: osobny sufit dla pojedynczej szkody
- Limity szczegółowe: na przykład 1 000 zł rocznie na leki
- Procent zwrotu kosztów: ubezpieczyciel pokrywa 70-90 procent, resztę dopłacasz
Policzmy na przykładzie. Rachunek 4 000 zł, polisa ze zwrotem 80 procent i udziałem własnym 500 zł: dostajesz 2 800 zł. Ta sama szkoda przy sumie 2 500 zł: dostajesz maksymalnie 2 500 zł, a przy wyczerpanym limicie rocznym nie dostajesz nic.
Pakiet podstawowy, rozszerzony i pełny: co zmienia wariant
Ten sam ubezpieczyciel potrafi mieć trzy pakiety, które różnią się nie tylko ceną, ale i listą wyłączeń. Pakiet podstawowy bywa w praktyce ubezpieczeniem od wypadku, a nie od choroby, i to jest najczęstsze nieporozumienie przy zakupie.
- Pakiet podstawowy: zwykle tylko następstwa nieszczęśliwego wypadku, niski limit roczny, wysoki udział własny
- Pakiet rozszerzony: wypadek i choroby, średni limit roczny, pokrycie kosztów zwykle 70-80 procent
- Pakiet pełny: dodatkowo stomatologia, rehabilitacja i wyższy limit roczny, pokrycie kosztów do 90 procent
Porównując oferty, zestawiaj ten sam poziom pakietu. Zestawienie ceny pakietu podstawowego jednego towarzystwa z pełnym pakietem drugiego nie mówi nic. Ile kosztuje ubezpieczenie w każdym z tych wariantów, sprawdzisz w opisie oferty, a nie w reklamie.
Rasy predysponowane i wady wrodzone
To wyłączenie boli najbardziej właściciela rasy, którą wybrał świadomie i z sympatii. Buldog francuski, mops, jamnik, owczarek niemiecki i maine coon mają dobrze udokumentowane predyspozycje, a ubezpieczyciel je zna i wpisuje do warunków pakietu.
- Zespół oddechowy ras krótkoczaszkowych bywa wyłączony u buldoga i mopsa
- Dysplazja stawów bywa wyłączona albo objęta dłuższą karencją u ras dużych
- Choroby krążka międzykręgowego u jamnika bywają limitowane
- Kardiomiopatia przerostowa u maine coona bywa traktowana jako choroba dziedziczna
Wniosek praktyczny: jeśli masz rasę predysponowaną, wyłączenia sprawdzaj jako pierwsze, a nie cenę. Polisa bez ochrony na to, co statystycznie spotka Twojego psa, jest kosztem bez pokrycia.
Profilaktyka, szczepienia i zabiegi planowe
Ta grupa wyłączeń jest najbardziej logiczna i najmniej sporna. Polisa nie pokrywa wydatków, o których wiadomo z góry, że nastąpią. Dotyczy to psa lub kota tak samo.
- Szczepienia i doroczne dawki przypominające
- Odrobaczanie i ochrona przeciwkleszczowa
- Badania kontrolne bez związku z leczoną chorobą
- Czyszczenie zębów i zabiegi higieniczne
- Sterylizacja i kastracja z wyboru opiekuna
- Czipowanie i wystawienie paszportu
Jest tu jednak pułapka odwrotna. Brak wymaganych szczepień bywa podstawą odmowy wypłaty przy chorobie, przed którą szczepionka chroni. Profilaktyka nie jest więc objęta, ale jej zaniedbanie potrafi wyłączyć ochronę. Terminy warto pilnować niezależnie od polisy, o czym pisaliśmy przy kosztach leczenia kota.
Wiek zwierzęcia jako wyłączenie faktyczne
Formalnie nie jest to wyłączenie, tylko warunek przystąpienia. Skutek bywa jednak ten sam, bo zakres ochrony realnie się zawęża. Nasi partnerzy przyjmują zwierzęta do ósmego roku życia, a na rynku spotyka się granice do dziesiątego lub jedenastego roku, co widać w porównaniach ofert.
Do tego z wiekiem przybywa rozpoznanych chorób, a choroby zdiagnozowane przed zawarciem umowy są wyłączone z ochrony. Im później kupujesz polisę, tym większa część historii zdrowia zwierzęcia jest już poza ochroną, nawet jeśli formalnie umowa dojdzie do skutku.
Szkody wyrządzone przez zwierzę to osobna sprawa
Polisa zdrowotna nie obejmuje szkód, które Twoje zwierzę wyrządzi komuś innemu. Na to działa odpowiedzialność cywilna w życiu prywatnym, czasem zawarta już w ramach polisy mieszkaniowej. To osobny produkt, osobna suma i osobny limit roczny.
W przypadku psa szkody wyrządzone osobom trzecim potrafią kosztować więcej niż leczenie weterynaryjne. Sprawdź, czy Twoja polisa mieszkaniowa obejmuje zwierzęta, zanim kupisz osobne ubezpieczenie dla psa w tym zakresie. Opisaliśmy to we wpisie o cenie ubezpieczenia psa.
Śmierć zwierzęcia, kremacja i eutanazja
To najtrudniejsza część każdych warunków i dlatego rzadko omawiana. Część ofert przewiduje świadczenie na wypadek śmierci zwierzęcia oraz pokrycie kosztów kremacji, ale zwykle tylko w wyższych pakietach i z osobnym limitem.
- Świadczenie na wypadek śmierci zwierzęcia w następstwie wypadku: częstsze niż w następstwie choroby
- Pokrycie kosztów kremacji: zwykle osobny limit, rzędu kilkuset złotych
- Eutanazja ze wskazań lekarskich: w części ofert objęta, w części wyłączona
- Śmierć z przyczyn naturalnych u zwierzęcia w podeszłym wieku: zwykle wyłączona
Warto sprawdzić to przy zakupie, a nie w momencie, w którym się o tym myśli. Zakres ochrony w tej części różni się między ofertami mocniej niż gdziekolwiek indziej, a rozmowa o tym w trudnym momencie jest znacznie cięższa.
Jak czytać ogólne warunki ubezpieczenia
Ogólne warunki ubezpieczenia to dokument, którego nikt nie czyta i który rozstrzyga wszystko. Nie trzeba czytać go w całości. Wystarczy pięć miejsc, w tej kolejności.
- Definicje: sprawdź, jak zdefiniowano nagłe zachorowanie i nieszczęśliwy wypadek
- Wyłączenia odpowiedzialności: zwykle jeden paragraf, najważniejszy w całym dokumencie
- Karencja: ile dni i na jakie grupy schorzeń
- Suma ubezpieczenia i limity: roczne, na zdarzenie i szczegółowe
- Udział własny: kwotowy czy procentowy, od szkody czy rocznie
- Procedura zgłoszenia szkody: jakie dokumenty i w jakim terminie
Jeśli sprzedawca nie potrafi wskazać tych miejsc w dokumencie, to nie jest dobry znak. My pokazujemy je wprost, bo trudniej stracić klienta prawdą niż niespodzianką przy pierwszej szkodzie.
Jak zgłosić szkodę, żeby dostać zwrot kosztów
Nawet zdarzenie w pełni objęte ochroną nie zostanie wypłacone bez dokumentów. Ubezpieczyciel weryfikuje zgłoszenie zwykle w ciągu 30 dni i może poprosić o uzupełnienia, które ten termin wydłużają. Zasady opisują warunki poszczególnych ofert, a różnią się w szczegółach.
- Wypis albo epikryza: opis wizyty, diagnoza i zastosowane leczenie
- Faktura lub rachunek z wyszczególnionymi pozycjami, nie zbiorczą kwotą
- Dowód zapłaty
- Numer chipa zwierzęcia i numer polisy
- Opis zdarzenia, przy wypadku także okoliczności
- Historia szczepień, jeśli choroba dotyczy zakresu objętego szczepieniem
Najczęstszy błąd to faktura ze zbiorczą pozycją w rodzaju leczenie. Ubezpieczyciel nie ma wtedy jak sprawdzić, co mieści się w zakresie ochrony, a co nie, więc prosi o uzupełnienie i termin biegnie od nowa.
Dokumentacja, która chroni Twoje pieniądze
Wszystkie wyłączenia z tego tekstu mają jedną cechę wspólną: rozstrzyga o nich dokumentacja. Kiedy pojawił się objaw, kiedy postawiono diagnozę, czy szczepienia były aktualne, co dokładnie było na fakturze.
Jeśli te informacje leżą w trzech lecznicach, w papierowej książeczce i w wiadomościach sprzed roku, w sporze z ubezpieczycielem jesteś na przegranej pozycji. Nie dlatego, że nie masz racji, tylko dlatego, że nie masz jak jej wykazać.
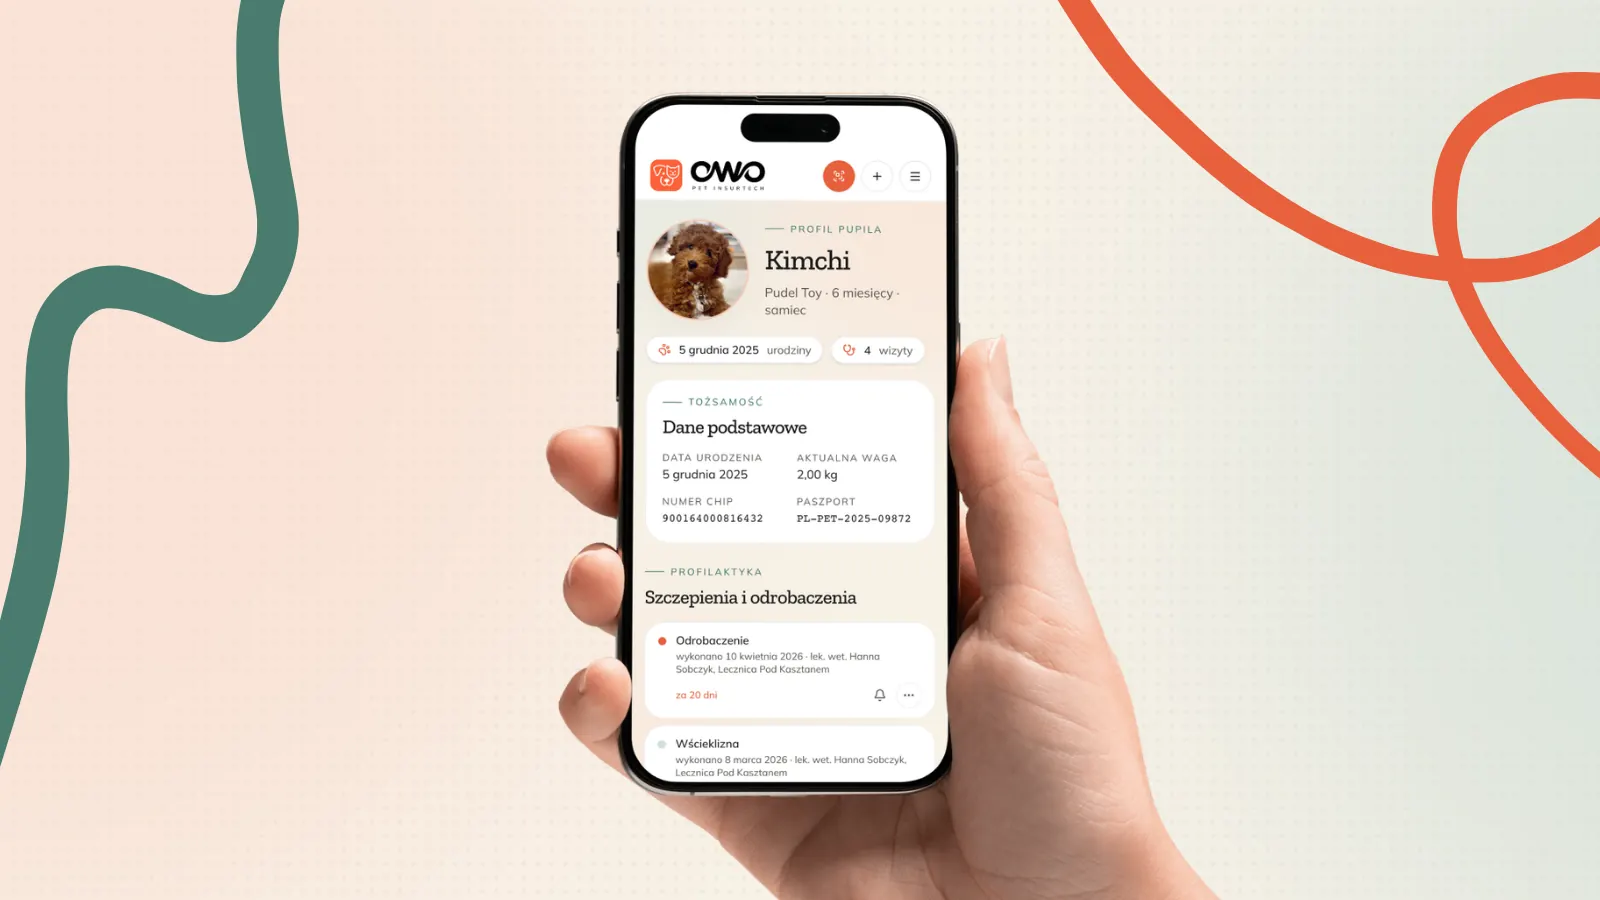
Po to zbudowaliśmy Cyfrową Książeczkę Zdrowia: wizyty, szczepienia, leki, dokumenty i wyniki w jednym miejscu, z krzywą wagi i przypomnieniami o terminach. Weterynarzowi udostępniasz ją kodem QR albo linkiem ważnym od godziny do 3 dni, bez zakładania konta po jego stronie. Jak wygląda to od strony weterynarza, opisaliśmy we wpisie o cyfrowej książeczce zdrowia.
Cyfrową Książeczkę Zdrowia jednego pupila prowadzisz w planie Free za 0 zł. Standard za 9,95 zł miesięcznie obejmuje wszystkie Twoje zwierzęta, przypomnienia o terminach i Asystenta AI z limitem 50 wiadomości miesięcznie. Premium za 19,95 zł daje 200 wiadomości. Zaczynasz od 7 dni Premium za darmo, bez karty. Kolejne wpisy zbieramy w Bazie wiedzy, a pytania przyjmujemy przez formularz kontaktowy.
Działamy jako multiagent ubezpieczeniowy: porównujemy i sprzedajemy polisy zakładów, z którymi współpracujemy. Nie prezentujemy ofert spoza grona naszych partnerów. Zakres opisaliśmy w sekcji Ubezpieczenia i w opisie jak to działa.
Najczęstsze pytania
Czego najczęściej nie obejmuje ubezpieczenie zwierząt?
Chorób zdiagnozowanych przed zawarciem umowy, zdarzeń z okresu karencji, profilaktyki i szczepień, zabiegów planowych, wad wrodzonych i chorób dziedzicznych oraz następstw braku wymaganych szczepień. To wyłączenia obecne praktycznie w każdej ofercie.
Czy polisa pokryje chorobę, której objawy pojawiły się przed zakupem?
Zwykle nie, nawet jeśli nikt wtedy nie postawił diagnozy. Liczy się moment pierwszego objawu odnotowanego w dokumentacji. Dlatego kompletna historia zdrowia bywa argumentem także na Twoją korzyść, gdy objaw wystąpił już po zawarciu umowy.
Ile trwa karencja i czego dotyczy?
Standardem branżowym jest 14-30 dni na choroby, a przy wybranych schorzeniach, zwłaszcza ortopedycznych, nawet 60 dni. Nieszczęśliwy wypadek zwykle objęty jest od następnego dnia. Choroba ujawniona w karencji bywa wyłączona na stałe.
Czy ubezpieczenie obejmuje szczepienia i badania profilaktyczne?
Nie, profilaktyka jest wyłączona we wszystkich ofertach, bo to wydatek pewny, a nie ryzyko. Uwaga jednak: brak wymaganych szczepień bywa podstawą odmowy wypłaty przy chorobie, przed którą szczepionka chroni.
Co to jest udział własny?
Część kosztów leczenia, którą zawsze pokrywasz sam. Bywa kwotą przy każdej szkodzie albo procentem po przekroczeniu progu rocznego. Im wyższy udział własny, tym niższa składka i tym mniejszy sens polisy przy drobnych szkodach.
Czy polisa dla psa pokryje szkody, które pies wyrządzi sąsiadowi?
Nie, to zakres odpowiedzialności cywilnej w życiu prywatnym, a nie polisy zdrowotnej. Sprawdź, czy Twoja polisa mieszkaniowa obejmuje już zwierzęta, zanim kupisz osobny produkt.
Czy rasa psa wpływa na wyłączenia?
Tak. Schorzenia typowe dla ras predysponowanych bywają wyłączone albo objęte dłuższą karencją i niższym limitem. Dotyczy to między innymi ras krótkoczaszkowych, dużych ras narażonych na dysplazję i jamników.
Jakie dokumenty są potrzebne do zgłoszenia szkody?
Wypis albo epikryza z opisem leczenia, faktura z wyszczególnionymi pozycjami, dowód zapłaty, numer chipa i numer polisy, opis zdarzenia oraz historia szczepień. Faktura ze zbiorczą pozycją leczenie zwykle wraca do uzupełnienia.