Krótka odpowiedź: ubezpieczenie psa kosztuje od 25-35 zł miesięcznie za wariant podstawowy do około 180 zł miesięcznie za pakiet z wysoką sumą. Typowa polisa zdrowotna dla psa to około 70 zł miesięcznie, czyli 840 zł rocznie.
Ta liczba sama w sobie nic jednak nie mówi. Cena polisy bez sumy ubezpieczenia jest informacją bezużyteczną, tak samo jak cena samochodu bez rocznika. Polisa za 30 zł z sumą 5 000 zł nie pokryje operacji ortopedycznej, która kosztuje około 6 200 zł. I to jest cała rozmowa o cenie.
Ile kosztuje ubezpieczenie psa: krótka odpowiedź
Poniżej widełki spotykane na polskim rynku w 2026 roku, zebrane między innymi z zestawienia cen polis, porównania ofert i poradnika o zakresie ochrony. Zwróć uwagę, że różnią się nie tyle ceną, ile tym, co obejmują.
- Odpowiedzialność cywilna właściciela psa, sama: 32-86 zł rocznie
- Pies dopisany do polisy mieszkaniowej: 30-80 zł rocznie
- Pakiet zdrowotny z kosztami leczenia: 320-1 290 zł rocznie
- Pakiet kompleksowy, czyli zdrowie plus odpowiedzialność cywilna plus assistance: 535-2 140 zł rocznie
- Typowa polisa zdrowotna, punkt odniesienia: około 70 zł miesięcznie, czyli 840 zł rocznie
Dlaczego sama cena polisy nic nie mówi
Ubezpieczenie psa to nie jest produkt jednorodny. Dwie polisy w tej samej cenie potrafią dać ochronę różniącą się dziesięciokrotnie. W wielu przypadkach decydują o tym trzy parametry, które w porównywarkach są zwykle drobnym drukiem, a w OWU całymi paragrafami.
- Suma ubezpieczenia: górny limit, do którego ubezpieczyciel pokrywa koszty leczenia w roku. Na rynku spotyka się sumy od 2 500 zł do 50 000 zł.
- Procent zwrotu kosztów: ile z rachunku pokrywa polisa. Typowo 70-90 procent, resztę dopłacasz.
- Udział własny: kwota albo procent, który zawsze pokrywasz sam. Bywa liczony od szkody albo w skali roku.
Policzmy to na konkretnym przypadku. Operacja ortopedyczna razem z rehabilitacją to około 6 200 zł. Zobacz, co zostaje w kieszeni przy trzech różnych polisach.
- Polisa z sumą 5 000 zł, zwrot 70 procent, udział własny 2 000 zł rocznie: dostajesz około 2 100 zł, dopłacasz 4 100 zł
- Polisa z sumą 20 000 zł, zwrot 80 procent, udział własny 500 zł rocznie: dostajesz około 4 560 zł, dopłacasz 1 640 zł
- Polisa z sumą 50 000 zł, zwrot 90 procent, udział własny 200 zł rocznie: dostajesz około 5 400 zł, dopłacasz 800 zł
Od czego zależy cena ubezpieczenia psa
Składka jest kalkulowana indywidualnie. Ubezpieczyciel szacuje, ile prawdopodobnie wypłaci za leczenie weterynaryjne, i dolicza swoją marżę. W przypadku psa rasowego z predyspozycjami stawka rośnie, a w przypadku młodego kundelka spada. Poniżej czynniki, które realnie przesuwają cenę.
- Wiek psa: im starszy, tym drożej, a po ósmym roku życia wielu ubezpieczycieli w ogóle nie przyjmuje nowych zwierząt
- Rasa: rasy predysponowane do chorób, na przykład buldog francuski czy mops, są droższe albo mają wyłączenia
- Zakres ochrony: sam wypadek jest tańszy niż wypadek plus choroby
- Suma ubezpieczenia: wyższy limit to wyższa składka
- Procent zwrotu kosztów i udział własny: im więcej bierze na siebie ubezpieczyciel, tym drożej
- Miejsce zamieszkania: koszty leczenia różnią się regionalnie nawet o 25 procent
Wiek psa jest tu najważniejszy i najbardziej niedoceniany. Z wiekiem przybywa rozpoznanych chorób, a choroby zdiagnozowane przed zawarciem umowy są wyłączone z ochrony. To znaczy, że im dłużej zwlekasz, tym mniej polisa Ci daje, nawet jeśli formalnie ją kupisz.
Co obejmuje polisa zdrowotna dla psa
Zakres różni się między towarzystwami, ale trzon jest wspólny. Polisa działa na zdarzenia nagłe i nieprzewidywalne, a nie na wydatki planowe. Koszty leczenia weterynaryjnego pokrywane są w ramach sumy ubezpieczenia, a badania i leki bywają objęte osobnymi limitami. Podobnie wygląda to u psa lub kota.
- Koszty leczenia po nagłym zachorowaniu: badania, zabiegi, hospitalizacja
- Koszty leczenia następstw nieszczęśliwego wypadku
- Operacje i zabiegi chirurgiczne w zakresie objętym sumą ubezpieczenia
- Leki przepisane w związku z leczeniem, zwykle z osobnym limitem rocznym
- Assistance, na przykład całodobowa infolinia weterynaryjna
- Odpowiedzialność cywilna właściciela, jeśli wykupisz ten element
Czego polisa nie pokryje nigdy
To najważniejsza sekcja tego tekstu i jednocześnie ta, którą pomija większość porównywarek. Wyłączenia są w każdej ofercie i żadne towarzystwo ich nie ukrywa, tylko rzadko kto czyta ogólne warunki ubezpieczenia przed zakupem. W takich sytuacjach zaskoczenie przychodzi dopiero przy pierwszej szkodzie.
- Choroby zdiagnozowane albo leczone przed zawarciem umowy oraz w trakcie karencji
- Zabiegi planowe i profilaktyczne, w tym kastracja i sterylizacja z wyboru właściciela
- Szczepienia, odrobaczanie i zabiegi pielęgnacyjne
- Wady wrodzone i schorzenia typowe dla rasy, zwykle wyłączone albo limitowane
- Następstwa braku wymaganych szczepień
- Rozród, ciąża i poród, o ile nie wykupisz rozszerzenia
- Zabiegi kosmetyczne i stomatologia zachowawcza, poza wysokimi wariantami
Karencja, udział własny i limit roczny bez drobnego druku
Trzy pojęcia, które decydują o wypłacie, a brzmią jak żargon. Okres karencji, udział własny i limit roczny wracają w każdej ofercie, więc warto je rozumieć raz a dobrze. Poniżej po ludzku.
- Karencja: czas po zawarciu umowy, w którym ubezpieczyciel jeszcze nie odpowiada. Chroni przed ubezpieczaniem zwierząt już chorych. Standard to 14-30 dni na choroby.
- Udział własny: część kosztów, którą zawsze pokrywasz sam. Bywa kwotą przy każdej szkodzie albo progiem rocznym. Im wyższy, tym niższa składka i tym mniejszy sens polisy przy drobnych szkodach.
- Limit roczny i suma ubezpieczenia: górna granica wypłat. Bywają też osobne limity, na przykład na leki, rzędu 1 000 zł rocznie.
Ubezpieczenie psa a polisa mieszkaniowa
Najtańsza opcja to dopisanie psa do polisy mieszkaniowej za 30-80 zł rocznie. To realna oszczędność, ale kupujesz wtedy zupełnie inny produkt. Taki dodatek zwykle obejmuje szkody wyrządzone przez psa osobom trzecim i zdarzenia losowe, a nie koszty leczenia weterynaryjnego.
Mówiąc wprost: polisa mieszkaniowa pomoże, gdy Twój pies pogryzie sąsiada. Nie pomoże, gdy Twój pies połknie skarpetkę. To dwie różne potrzeby i warto wiedzieć, którą się właśnie zaspokaja.
Odpowiedzialność cywilna w życiu prywatnym a polisa dla psa
Odpowiedzialność cywilna w życiu prywatnym pokrywa szkody wyrządzone przez Ciebie i Twoje zwierzę osobom trzecim. Jeśli pies pogryzie przechodnia albo zniszczy cudze mienie, to właśnie ta ochrona działa. Szkody wyrządzone przez psa potrafią kosztować więcej niż jego leczenie, a w Polsce roszczenia z tego tytułu rosną.
W wielu ofertach odpowiedzialność cywilna w życiu prywatnym jest już elementem polisy mieszkaniowej i obejmuje zwierzęta domowe. Sprawdź to, zanim kupisz osobny produkt, bo w takich sytuacjach płaciłbyś dwa razy za to samo. W ramach jednej umowy da się często objąć psa i kota w tym samym gospodarstwie.
Ubezpieczenie psa i kota w jednym gospodarstwie
Jeśli masz psa lub kota, a częściej oba, warto policzyć wariant łączony. Część towarzystw daje ubezpieczenie psa i kota w ramach jednej umowy, z osobnymi sumami dla każdego zwierzęcia. Składka bywa wtedy niższa niż suma dwóch osobnych polis.
Uwaga na jedną rzecz: u kotów zakres bywa węższy. Ubezpieczyciele inaczej szacują ryzyko u psa lub kota, bo inne są typowe przyczyny leczenia weterynaryjnego. U psów dominuje ortopedia i wypadki, u kotów choroby nerek, ciała obce i choroby zębów. Sprawdź, czy suma dla kotów nie jest niższa niż dla psa.
Kiedy ubezpieczenie psa się opłaca
Rachunek jest prosty i nie potrzeba do niego straszenia. Roczna składka to około 840 zł. Jedna operacja ortopedyczna to około 6 200 zł, a operacje ogólnie kosztują od 3 do 10 tys. zł. Nawet zwykła wizyta z diagnostyką to 200-800 zł.
Polisa nie jest inwestycją, która ma się zwrócić. Jest zamianą ryzyka dużego i nieprzewidywalnego na koszt mały i przewidywalny. Opłaca się wtedy, gdy nie masz odłożonych kilku tysięcy złotych na nagły wydatek.
Nie opłaca się natomiast wtedy, gdy kupujesz najtańszy wariant tylko po to, żeby mieć spokój sumienia. Suma 2 500 zł przy operacji za 6 200 zł daje spokój pozorny, a składkę realną.
Ilu opiekunów w Polsce ma polisę dla zwierzęcia
W Polsce żyje około 14 mln psów i kotów, a ubezpieczonych jest mniej niż jeden procent. W Wielkiej Brytanii i Skandynawii ten odsetek liczy się w dziesiątkach procent. Nie dlatego, że tam zwierzęta chorują częściej, tylko dlatego, że rynek jest starszy i lepiej rozumiany.
Rynek w Polsce dopiero się buduje. Generali jako jeden z pierwszych zakładów zaproponował dedykowaną polisę zdrowotną dla psa, a kolejne towarzystwa dołączają. W takich sytuacjach różnice między ofertami są duże, więc porównanie ma sens większy niż na rynku dojrzałym.
Jak porównywać oferty, żeby to miało sens
Porównywanie po składce to najczęstszy błąd. Okres karencji, suma i udział własny mówią o polisie więcej niż cena. Poniżej kolejność, w której warto patrzeć na oferty, niezależnie od tego, czy ubezpieczasz psa, kota, czy oba zwierzęta.
- Jaka jest suma ubezpieczenia w skali roku i czy wystarczy na jedną poważną operację?
- Jaki procent kosztów leczenia pokrywa ubezpieczyciel?
- Ile wynosi udział własny i czy liczy się od szkody, czy rocznie?
- Jak długa jest karencja na choroby, a jak długa na ortopedię?
- Czy są osobne limity, na przykład na leki albo na jedno zdarzenie?
- Do jakiego wieku psa obowiązuje ochrona i czy polisa przedłuża się u seniora?
- Jakie wyłączenia dotyczą rasy mojego psa?
- Jak wygląda zgłoszenie szkody i jakich dokumentów wymaga?
Ostatni punkt bywa lekceważony, a to on decyduje o tym, czy pieniądze wrócą. Do zgłoszenia szkody potrzebujesz zwykle dokumentacji medycznej, opisu zdarzenia, faktury z wyszczególnionymi pozycjami i numeru chipa. Jeśli tego nie masz, wypłata się przeciąga.
Jak działa zakup polisy u nas
Działamy jako multiagent ubezpieczeniowy: porównujemy i sprzedajemy polisy zakładów, z którymi współpracujemy. Nie prezentujemy ofert spoza grona naszych partnerów i mówimy to wprost, zamiast obiecywać przegląd rynku, którego nikt nie robi.
Naszym partnerem jest Generali, a oferta TU Europa jest w przygotowaniu. Zakres i sposób doboru opisaliśmy w sekcji Ubezpieczenia oraz w opisie jak to działa. Partnerzy przyjmują zwierzęta do ósmego roku życia.
Dokumentacja, bez której nie odzyskasz pieniędzy
Polisa zwraca koszty na podstawie dokumentów, a nie opowieści. Przy zgłoszeniu szkody towarzystwo poprosi zwykle o wypis z opisem leczenia, kosztorys albo fakturę z wyszczególnionymi pozycjami, dowód zapłaty i numer chipa zwierzęcia. Skalę wydatków na leczenie opisywała też prasa branżowa.
Historia szczepień też ma znaczenie, bo brak wymaganych szczepień jest standardowym wyłączeniem. Jeśli papiery leżą w trzech placówkach i w książeczce, kompletowanie ich po fakcie zajmuje tygodnie.
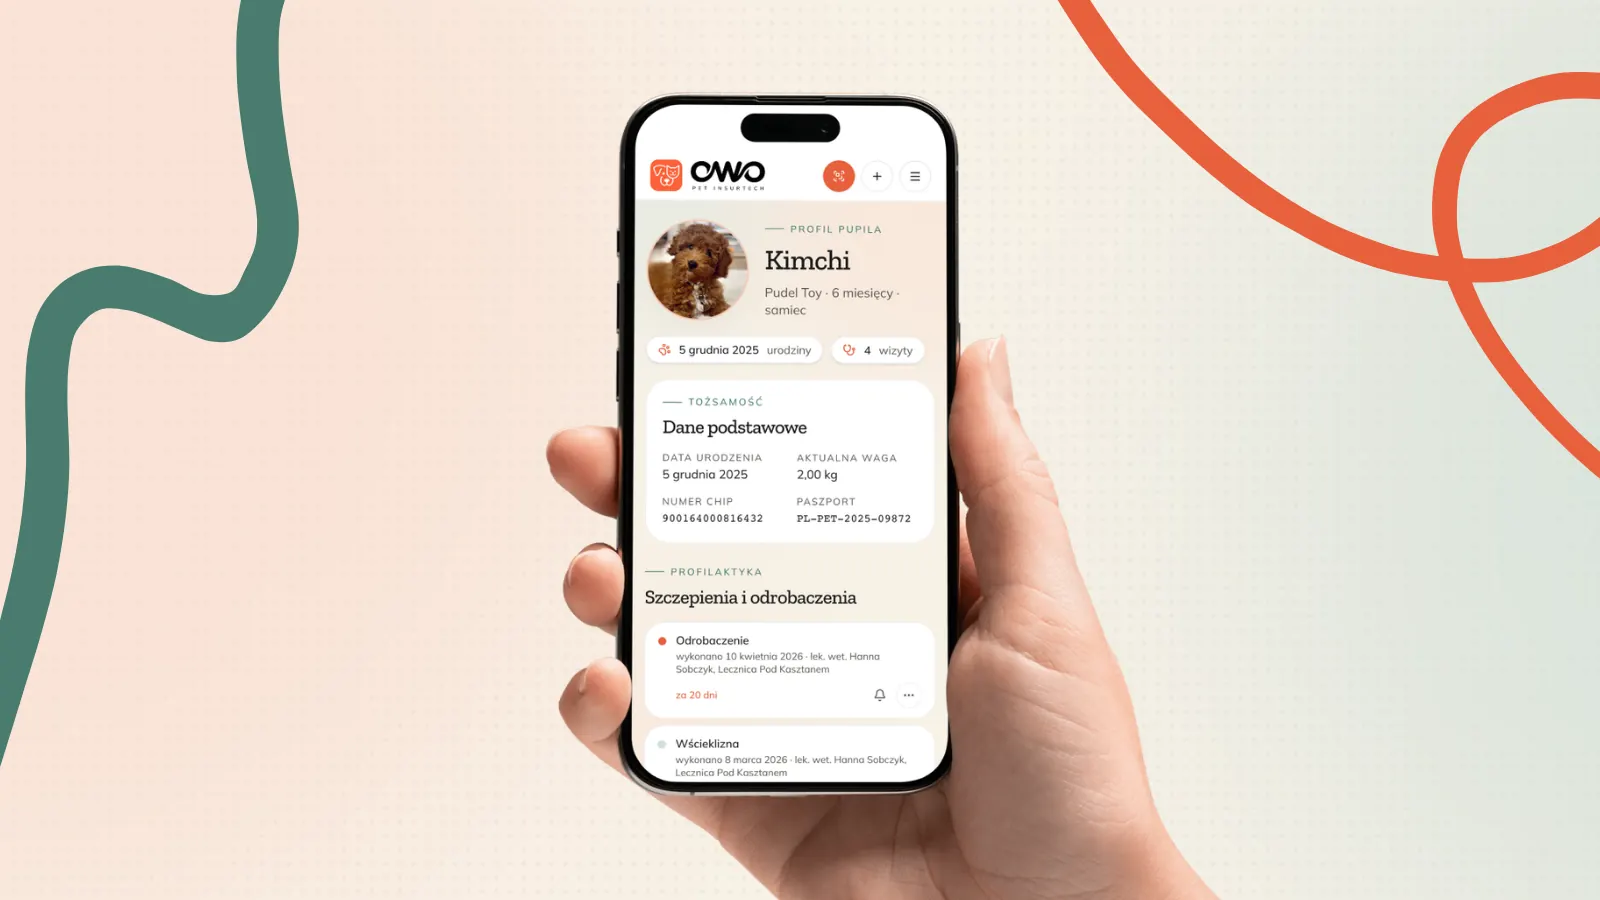
Po to zbudowaliśmy Cyfrową Książeczkę Zdrowia: wizyty, szczepienia, leki, dokumenty i wyniki w jednym miejscu, z krzywą wagi i przypomnieniami o terminach. Weterynarzowi udostępniasz ją kodem QR albo linkiem ważnym od godziny do 3 dni. Jak wygląda to od strony weterynarza, opisaliśmy we wpisie o cyfrowej książeczce zdrowia.
Cyfrową Książeczkę Zdrowia jednego pupila prowadzisz w planie Free za 0 zł. Standard za 9,95 zł miesięcznie obejmuje wszystkie Twoje zwierzęta, przypomnienia o terminach i Asystenta AI z limitem 50 wiadomości miesięcznie. Premium za 19,95 zł daje 200 wiadomości. Zaczynasz od 7 dni Premium za darmo, bez karty. Kolejne wpisy zbieramy w Bazie wiedzy, a pytania przyjmujemy przez formularz kontaktowy.
Najczęstsze pytania
Ile kosztuje ubezpieczenie psa w 2026 roku?
Pakiet zdrowotny z kosztami leczenia to 320-1 290 zł rocznie, a pakiet kompleksowy 535-2 140 zł rocznie. Typowa polisa zdrowotna to około 70 zł miesięcznie, czyli 840 zł rocznie. Sama odpowiedzialność cywilna właściciela kosztuje 32-86 zł rocznie.
Od czego zależy cena polisy dla psa?
Od wieku psa, rasy, zakresu ochrony, sumy ubezpieczenia, procentu zwrotu kosztów, udziału własnego i miejsca zamieszkania. Wiek waży najwięcej, bo po ósmym roku życia wielu ubezpieczycieli nie przyjmuje już nowych zwierząt.
Co to jest karencja w ubezpieczeniu psa?
To okres po zawarciu umowy, w którym ubezpieczyciel jeszcze nie odpowiada za zdarzenia. Standardem branżowym jest 14-30 dni na choroby, a przy ortopedii bywa dłuższa. Nieszczęśliwy wypadek zwykle objęty jest od razu.
Czy ubezpieczenie psa obejmuje choroby, które pies już ma?
Nie. Choroby zdiagnozowane albo leczone przed zawarciem umowy oraz w trakcie karencji są wyłączone we wszystkich ofertach na rynku. To główny powód, dla którego polisę kupuje się, zanim pojawi się problem.
Czy tania polisa wystarczy?
Zależy od sumy ubezpieczenia. Przy sumie 2 500-5 000 zł jedna operacja ortopedyczna za około 6 200 zł wyczerpie limit i większość rachunku dopłacisz sam. Dlatego porównuj sumę, procent zwrotu i udział własny, a nie samą składkę.
Czym różni się polisa mieszkaniowa z psem od ubezpieczenia zdrowotnego?
Dodatek mieszkaniowy za 30-80 zł rocznie obejmuje zwykle szkody wyrządzone przez psa osobom trzecim i zdarzenia losowe, a nie koszty leczenia. Polisa zdrowotna pokrywa leczenie. To dwa różne produkty.
Do jakiego wieku można ubezpieczyć psa?
Nasi partnerzy przyjmują zwierzęta do ósmego roku życia. Po tym wieku możliwości zawężają się, a część chorób jest już zdiagnozowana, więc wyłączona z ochrony.
Jakie dokumenty są potrzebne do zwrotu kosztów leczenia?
Zwykle wypis z opisem leczenia, faktura z wyszczególnionymi pozycjami, dowód zapłaty i numer chipa zwierzęcia. Przydaje się też historia szczepień, bo ich brak bywa podstawą odmowy wypłaty.